İçindekiler 11 bölüm
Pazaryerinin satıcıya yaptığı kapsamdaki ödemeden kestiği yüzde 1 vergi, komisyon veya nihai vergi değildir. Satıcının gelir ya da kurumlar vergisine mahsuben peşin ödenmiş vergi niteliğindedir. Doğru dönemde geçici vergiden ve yıllık beyannamede hesaplanan vergiden düşülür; yıllık beyanname sonrasında kalan tutar ise mevzuattaki şartlarla başka vergi borçlarına mahsup veya nakden iade konusu yapılabilir.
Kısa cevap: Her pazaryeri için satış, KDV hariç tevkifat matrahı, yüzde 1 kesinti, iade/iptal, hakediş ve banka tutarını aylık olarak eşleştirin. Kesintiyi vergi alacağı olarak izleyin; ilgili kazancın beyan edildiği geçici vergi döneminde ve yıllık beyannamede mahsup edin. Yıllık beyannamede kullanılamayan tutar için Dijital Vergi Dairesinden 1A iade talep dilekçesiyle başvurun.
Pazaryeri stopajı nedir ve kimden kesilir?
7524 sayılı Kanunla Gelir Vergisi Kanunu'nun 94'üncü, Kurumlar Vergisi Kanunu'nun 15 ve 30'uncu maddelerinde yapılan düzenleme 1 Ocak 2025'te yürürlüğe girdi. 9284 sayılı Cumhurbaşkanı Kararıyla kapsamdaki ödemeler için oran yüzde 1 olarak belirlendi. 9 Ekim 2026 itibarıyla resmî kaynaklarda oran yüzde 1'dir.
Elektronik ticaret aracı hizmet sağlayıcıları, 6563 sayılı Kanun kapsamındaki faaliyetleri nedeniyle hizmet sağlayıcılara ve elektronik ticaret hizmet sağlayıcılara yaptıkları ödemelerden kesinti yapar. Gerçek kişi satıcıda kesinti gelir vergisine, limited veya anonim şirket gibi kurumlarda kurumlar vergisine mahsuben yapılır.
| Ödeme durumu | Yüzde 1 tevkifat | Kontrol notu |
|---|---|---|
| Pazaryerinin vergi mükellefi satıcıya aracılık ettiği satış bedelini aktarması | Var | KDV ve varsa konaklama vergisi hariç gayrisafi tutar esas alınır. |
| Platformun satıcıya sağladığı ödül veya prim | Var | Sağlanan menfaat de tevkifat matrahına girebilir. |
| Satıcının kendi sitesindeki satış için yalnız sanal POS/ödeme kuruluşu kullanması | Kural olarak yok | Platformun hukuki rolü ve sözleşmedeki aracılık yapısı ayrıca incelenir. |
| Sipariş pazaryerinden, ödeme satıcının EFT-POS cihazıyla veya nakit kapıda | Yok | 330 Seri No.lu Tebliğde bu ödeme akışı kapsam dışında açıklanmıştır. |
| Vergiden muaf esnaf, basit usul veya GVK mükerrer 20/B kapsamındaki kişi | Bu düzenleme kapsamında yok | Statüyü gösteren güncel belgenin platforma sunulması gerekir. |
Tevkifat matrahı nasıl hesaplanır?
Matrah, satılan mal veya hizmetin KDV ve varsa konaklama vergisi hariç bedelidir. Platformun kestiği komisyon, kargo, hizmet bedeli veya banka komisyonu matrahı azaltmaz. Çünkü bu kalemler satış bedelinden ayrı gider veya cari hesap hareketleridir.
| Örnek aylık hareket | Tutar | Tevkifat etkisi |
|---|---|---|
| KDV hariç satış bedeli | 500.000 TL | Başlangıç matrahı |
| Aynı dönemde, platform beyanından önce tamamlanan iade | (20.000 TL) | Platform kayıtlarında düzeltilebilir. |
| Platform komisyonu ve hizmet bedelleri | (60.000 TL) | Matrahı azaltmaz. |
| Tevkifat matrahı | 480.000 TL | KDV hariç düzeltilmiş satış bedeli |
| Yüzde 1 pazaryeri tevkifatı | 4.800 TL | Satıcı için mahsup edilecek vergi |
Örnek, yöntemi göstermek içindir. Platformun beyanından sonra gerçekleşen iadelerde platformun tevkifat kaydı ve muhtasar ve prim hizmet beyannamesi düzeltilmez; daha önce kesilen vergi satıcı tarafından geçici ve yıllık gelir/kurumlar vergisinden mahsup edilir.
Pazaryeri kesintileri ile satışlar nasıl eşleştirilir?
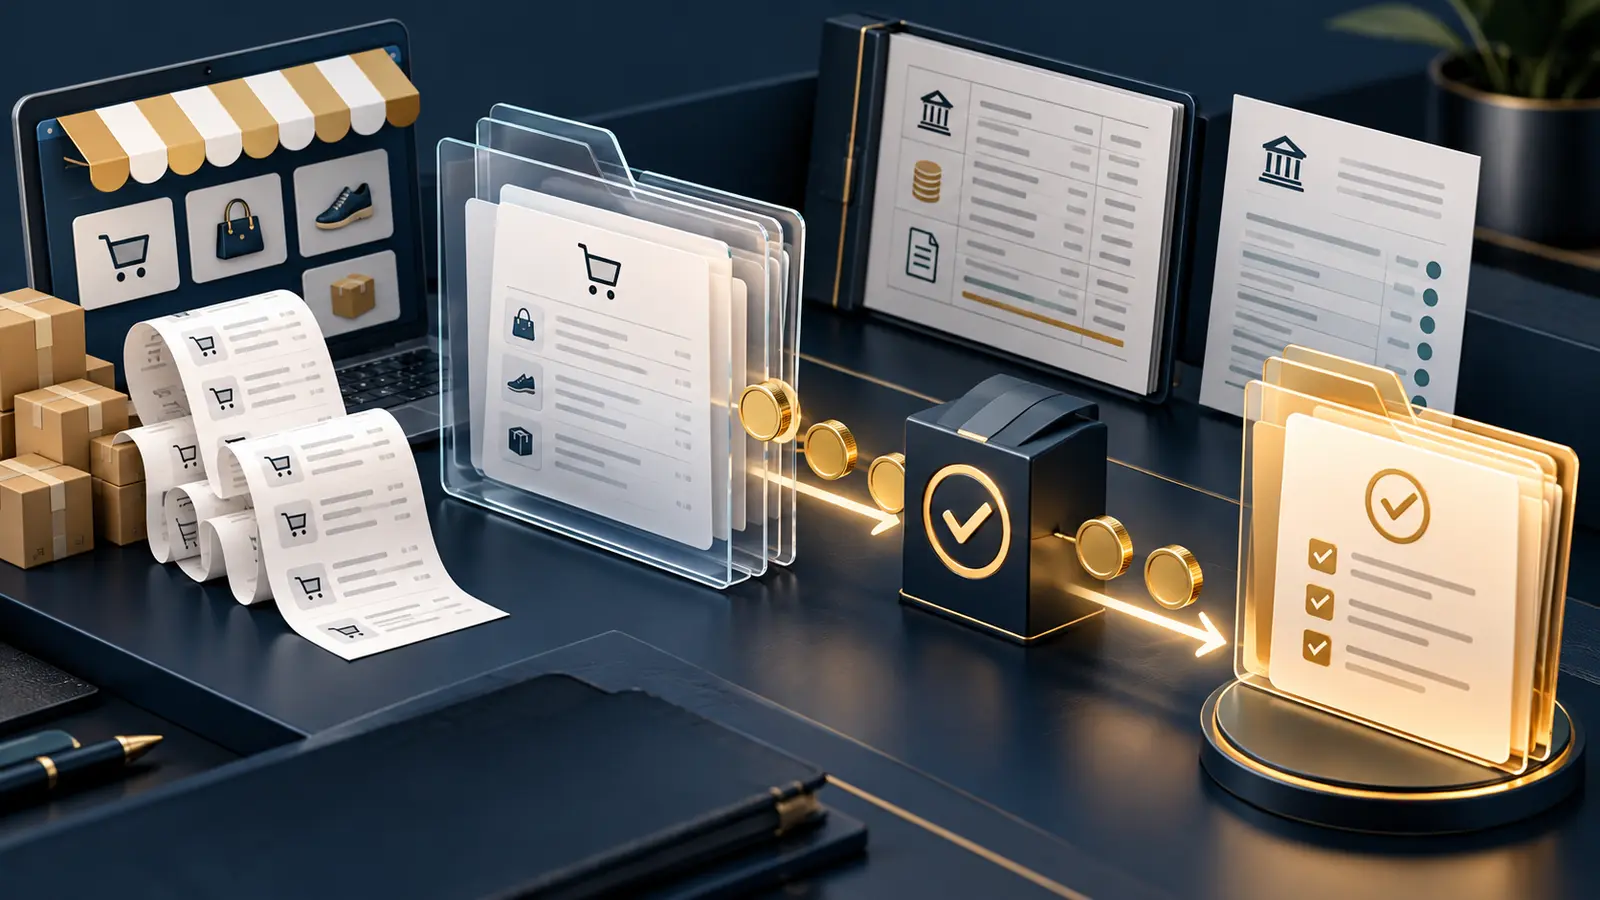
Mahsup hakkının kaybolmaması ve iade talebinin sorguya takılmaması için yalnız platformun “stopaj toplamı” ekran görüntüsü yeterli değildir. Kesinti, satış ve beyan zinciri aynı anahtarlarla açıklanmalıdır.
Sipariş ve faturayı bağlayın: Sipariş/paket numarası, teslim tarihi, KDV hariç bedel ve satış faturası numarasını aynı satırda tutun.
Hakediş dönemini ayırın: Satış ayı ile ödeme ve tevkifat ayı aynı olmayabilir. İşlem, hakediş ve banka tarihlerini ayrı alanlarda izleyin.
Kesintileri sınıflandırın: Komisyon, kargo, reklam, ceza, kupon, stopaj ve stopaj iptalini tek “kesinti” sütununda birleştirmeyin.
İadeyi statüsüne göre işleyin: Platform beyanından önceki iade ile beyan sonrası iadeyi ayırın; satış ve stopaj düzeltmesinin tarafı değişir.
Banka ve cari hesabı kapatın: Net hakedişin banka hareketine bağlandığını, açık veya bloke tutarların sonraki döneme taşındığını gösterin.
Platformlar arası toplamı kurun: Trendyol, Hepsiburada, Amazon Türkiye ve diğer kanalları ayrı alt tablolarda izleyip beyan döneminde tek vergi kontrol tablosunda birleştirin.
Genel satış, fatura ve yüzde 1 matrah kurallarını pazaryeri ve kendi sitesi için e-ticaret vergileri rehberinde; Trendyol'a özgü sipariş–ödeme emri zincirini ise Trendyol hakediş mutabakatı içeriğinde inceleyebilirsiniz.
Geçici ve yıllık vergide mahsup sırası
1. Kesintiyi vergi alacağı olarak kaydedin
Pazaryeri tevkifatı hizmet gideri değildir. Platformun satıcı adına kestiği tutar, gelir veya kurumlar vergisinden mahsup edilecek vergi olarak ayrı hesapta izlenmelidir. Net hakedişi doğrudan satış geliri kaydetmek hem hasılatı hem mahsup edilecek vergiyi eksik gösterebilir.
2. İlgili kazancın beyan edildiği dönemi bulun
Ticari kazançta tahakkuk ve dönemsellik nedeniyle satışın kazanca girdiği dönem ile platformun ödeme yapıp tevkifat uyguladığı dönem farklı olabilir. Kesinti, ilgili gelirin dahil edildiği geçici vergi ve yıllık gelir/kurumlar vergisi beyannamesinde mahsup edilir. Bir geçici vergi döneminde kullanılamayan kesinti, aynı yılın izleyen geçici vergi döneminde kullanılabilir.
3. Yıllık beyannamede son mutabakatı yapın
Yıl içindeki tüm pazaryeri kesintileri, geçici vergide kullanılan tutarlar ve kalan bakiye yıllık gelir veya kurumlar vergisi beyannamesiyle karşılaştırılır. Aynı kesinti iki kez mahsup edilmemeli; geçici vergide kullanılan tutar yıllık tabloda doğru şekilde gösterilmelidir.
Mahsup kontrol formülü
Yıllık kesinti toplamı = Her pazaryerinin beyan edilmiş aylık tevkifat toplamı
Kullanılabilir bakiye = Yıllık kesinti toplamı – daha önce geçici vergide mahsup edilen tutar
İade edilebilir fazla = Beyanname üzerinde mahsup sonrası kalan ve elektronik/veri kontrolleriyle doğrulanan tutar
Fazla pazaryeri stopajı nasıl iade alınır?
Yıllık beyannamede hesaplanan vergiden mahsup edilemeyen tevkifat, 252 ve 315 Seri No.lu Gelir Vergisi Genel Tebliğlerindeki kurallara göre iade edilir. Yıl içindeki her kesinti için ayrı nakit iade istenmez; önce geçici vergi ve yıllık beyanname mahsup zinciri tamamlanır.
| Talep türü | Temel kural | Başlıca işlem |
|---|---|---|
| Kendi vergi borcuna mahsup | Tutarına bakılmaksızın inceleme raporu ve teminat aranmadan yerine getirilebilir. | Dijital Vergi Dairesinde 1A dilekçesi, borç seçimi ve kesinti tablosu |
| Üçüncü kişinin vergi borcuna mahsup | Nakden iade edilebilir aşamaya gelen alacak için ayrıca üçüncü kişi borç listesi gerekir. | 1A dilekçesi ve “Üçüncü Kişilerin/Kurumların Borçlarına Mahsup Talebine İlişkin Liste” |
| Nakden iade | Belge, tutar ve gerektiğinde YMM/vergi inceleme raporu kurallarına tabidir. | 1A dilekçesi, banka hesabı ve eksiksiz iade dosyası |
9 Ekim 2026 itibarıyla nakit iade hadleri: GİB'in güncel tablosunda tevkif yoluyla kesilen vergiler için 426.000 TL'ye kadar olan nakden iade, belgelerin eksiksiz sunulması şartıyla inceleme raporu ve teminat aranmadan yapılabilir. Süresinde tam tasdik sözleşmesi bulunan mükellefte YMM tam tasdik raporuyla sınır 4.266.000 TL'dir; aşan kısım vergi inceleme raporuna göre sonuçlandırılır. 2026 kesintisi için başvuru 2027'de yapılacaksa, başvuru tarihinde yürürlükteki yeni hadler ayrıca kontrol edilmelidir.
Satıcı için iade belge dosyası
Dosya, “kesinti var” demekten fazlasını göstermelidir. Vergi dairesinin platform bildirimi, mükellef beyannamesi ve muhasebe kayıtları arasında kuracağı elektronik kontrolü destekleyecek şekilde hazırlanmalıdır.
| Dosya bölümü | Bulunması gerekenler | Kontrol amacı |
|---|---|---|
| 1. Başvuru | 429 Sıra No.lu VUK Tebliği ekindeki 1A Gelir/Kurumlar Vergisi İade Talep Dilekçesi; nakit talepte banka hesabı; mahsuben talepte borç bilgisi | Talebin türü ve tutarı |
| 2. Beyanname | Yıllık gelir/kurumlar vergisi beyannamesi, tevkifat tablosu, tahakkuk fişi ve geçici vergi mahsup dökümü | Kesintinin önce hesaplanan vergiden düşüldüğünü kanıtlama |
| 3. Platform tevkifat dosyası | Pazaryeri unvanı/VKN'si, ay, KDV hariç matrah, oran, kesinti, stopaj iptali ve hakediş raporları | BTRANS ve muhtasar bildirimleriyle eşleşme |
| 4. Satış ve fatura | Sipariş/fatura listesi, KDV hariç satış toplamı, e-Fatura/e-Arşiv numarası ve teslim bilgisi | Kesinti matrahının gerçek satışla bağı |
| 5. İade ve iptal | İlk satış, iade tarihi, iade belgesi, müşteriye ödeme, stok dönüşü ve platform stopaj düzeltme satırı | Beyan öncesi ve sonrası iadeyi ayırma |
| 6. Muhasebe ve banka | Mahsup edilecek vergi hesabı dökümü, pazaryeri cari hesabı, yevmiye/mizan ve banka ekstresi | Net hakediş ile brüt satış farkını açıklama |
| 7. Rapor/ek belgeler | Tutar ve talep türüne göre tam tasdik veya vergi inceleme raporu; üçüncü kişi mahsubunda standart borç listesi | İade usulündeki özel şartları tamamlama |
Dijital Vergi Dairesinde başvuru adımları
Yıllık beyanname ve mahsup tablosunun onaylandığını kontrol edin.
Dijital Vergi Dairesinde “İade Talep Dilekçeleri” bölümünden 1A Gelir/Kurumlar Vergisi İade Talep Dilekçesini seçin.
Nakden veya mahsuben talep türünü, tutarı, dönem ve vergi borcu/banka bilgilerini girin.
Tevkifat listelerini ve talebin niteliğine göre istenen standart ekleri yükleyin.
Platformların aylık matrah ve kesinti toplamlarıyla GİB'deki elektronik kayıtların uyumunu kontrol edin.
Eksiklik yazısı gelirse yalnız toplam tabloyu değil, istenen ay ve pazaryerine ait sipariş–hakediş–beyan bağını sunun.
Talep sonucunu, mahsup fişini veya banka ödemesini muhasebe kayıtlarıyla kapatın.
Başvuru öncesi kritik kontrol: Platformun satıcı VKN/TCKN'sini yanlış bildirmesi, aynı kesintinin iki dönemde gösterilmesi, iade sonrası stopaj iptalinin hesaba katılmaması veya kesintinin platformca henüz beyan edilmemesi elektronik eşleşmeyi bozabilir. Önce platform kayıtlarının düzeltilmesi gerekebilir.
Pazaryeri stopajı ile KDV iadesi neden karıştırılmamalı?
Pazaryeri stopajı gelir veya kurumlar vergisine mahsuben kesilir. KDV iadesi ise indirimli oran, ihracat veya başka bir KDV iade hakkı doğuran işlem nedeniyle yüklenilen ve indirilemeyen KDV'ye ilişkindir. Aynı işletmede iki alacak birlikte bulunabilir; fakat matrahı, beyannamesi, listeleri ve iade dosyası ayrıdır.
Pazaryeri stopajı: Geçici/yıllık gelir veya kurumlar vergisinden mahsup edilir; 1A talebi kullanılır.
KDV alacağı: KDV beyannamesi ve KDV Genel Uygulama Tebliği kapsamındaki listelerle izlenir.
Ortak nokta: Her ikisinde de satış, fatura, iade ve muhasebe kayıtlarının açıklanabilir olması gerekir; bir dosyanın belgesi diğer iade türünün hukuki dayanağını oluşturmaz.
Mahsup ve iade sürecinde sık yapılan hatalar
Kesintiyi komisyon veya gider kaydedip vergi alacağını hiç izlememek
Pazaryeri komisyonunu matrahtan düşerek yüzde 1 kesintiyi yanlış yeniden hesaplamak
Banka hesabına geçen net hakedişi satış hasılatı saymak
Satış dönemi ile ödeme/tevkifat dönemini karıştırmak
Beyan sonrası ürün iadesinde platformdan muhtasar düzeltmesi beklemek
Bir geçici vergi döneminde kullanılamayan kesintiyi aynı yılın sonraki dönemine taşımamak
Geçici vergide kullanılan kesintiyi yıllık beyannamede ikinci kez mahsup etmek
Yıllık beyanname mutabakatı tamamlanmadan doğrudan nakit iade istemek
KDV iadesiyle gelir/kurumlar vergisi tevkifat iadesini aynı listeye toplamak
Birden fazla pazaryerindeki kesintileri dönem, matrah, iade ve beyan kayıtlarıyla doğrulamak; mahsup veya iade dosyasını hazırlamak için vergi danışmanlığı hizmetini inceleyebilirsiniz.
Pazaryeri stopaj dosyanızı birlikte kontrol edelim
Satış, iade, hakediş, banka ve beyanname kayıtlarını eşleştirerek kullanılmayan kesintiyi doğru mahsup veya iade yoluna hazırlayalım.
Resmî kaynaklar
Oran, iade hadleri, usul ve site içi bağlantılar 9 Ekim 2026 tarihinde kontrol edilmiştir. İade talebinin verileceği yılda yürürlükte olan hadler ve Dijital Vergi Dairesinde talep edilen güncel ekler başvuru öncesinde yeniden doğrulanmalıdır.

Bu rehberi ağınızla paylaşın
Platformunuzu seçin; başlık, bağlantı ve makale görseli paylaşıma hazır gelsin.
Bu konuda danışmanlık ister misiniz?
WhatsApp veya telefon üzerinden bize ulaşabilir, dilerseniz kısa formu doldurarak talep oluşturabilirsiniz.