İçindekiler 14 bölüm
Fatura; gerçekleşen mal teslimini veya hizmeti, tarafları, bedeli ve vergi hesabını belgelendiren temel ticari vesikadır. Belgenin yalnızca toplam tutarı göstermesi yeterli değildir. Düzenlenme tarihi ve numarasından satıcı-alıcı bilgilerine, mal veya hizmet açıklamasından miktar, fiyat ve teslim bilgilerine kadar zorunlu alanların doğru ve birbiriyle tutarlı olması gerekir.
Kısa cevap
Vergi Usul Kanunu'na göre faturada en az; düzenlenme tarihi ve sıra numarası, satıcının ve alıcının kimlik/vergi bilgileri ile adresleri, mal veya hizmetin türü, miktarı, birim fiyatı ve tutarı, ayrıca mal tesliminde teslim tarihi ve irsaliye numarası bulunur.
Fatura, özel bir düzenlemeyle daha kısa süre belirlenmemişse malın teslimi veya hizmetin yapıldığı tarihten itibaren azami yedi gün içinde düzenlenir. Süresinde düzenlenmeyen fatura, vergi uygulamasında hiç düzenlenmemiş sayılır.
Fatura nedir?
Vergi Usul Kanunu'nun 229. maddesi faturayı, satılan mal veya yapılan iş karşılığında müşterinin borçlandığı tutarı göstermek üzere malı satan veya işi yapan tarafından müşteriye verilen ticari vesika olarak tanımlar. Bu tanımda üç unsur öne çıkar: Gerçekleşmiş bir teslim veya hizmet, bu işlem nedeniyle doğan bedel ve işlemin taraflarına verilen bir belge.
Fatura; teklif formu, sipariş özeti, banka dekontu veya tahsilat makbuzundan farklıdır. Bu belgeler işlemin başka aşamalarını kanıtlayabilir ancak tek başına faturanın yerini tutmaz. Satış öncesinde kullanılan belgenin farkı için Proforma Fatura Nedir? rehberine bakabilirsiniz.
Kimler fatura düzenlemek zorundadır?
Birinci ve ikinci sınıf tüccarlar, kazancı basit usulde tespit edilenler, defter tutmak zorunda olan çiftçiler ve serbest meslek erbabı; sattıkları mal veya yaptıkları işler için, Vergi Usul Kanunu'nun 232. maddesinde belirtilen kişilere fatura vermek ve bunlar da fatura istemek ve almak zorundadır.
Vergi mükellefleri arasındaki ticari işlemlerde tutara bakılmaksızın fatura düzeni esas alınır. Nihai tüketici gibi 232. maddenin ikinci fıkrasındaki alıcılara yapılan satışlarda ise işlem bedeli yıllık fatura düzenleme sınırını aşıyorsa veya bedel sınırın altında olmakla birlikte müşteri fatura istiyorsa fatura düzenlenir.
2026 fatura düzenleme sınırı: 12.000 TL
GİB'in güncel tablosuna göre Vergi Usul Kanunu'nun 232. maddesindeki fatura düzenleme sınırı 2026 yılı için 12.000 TLdir. Bu tutar, vergi mükellefleri arasındaki her satışta “12.000 TL'ye kadar fatura kesilmez” anlamına gelmez. Ayrıca tek bir işlemi sınırın altında bırakmak amacıyla parçalara bölmek belge düzenleme yükümlülüğünü ortadan kaldırmaz.
Faturada bulunması gereken zorunlu bilgiler
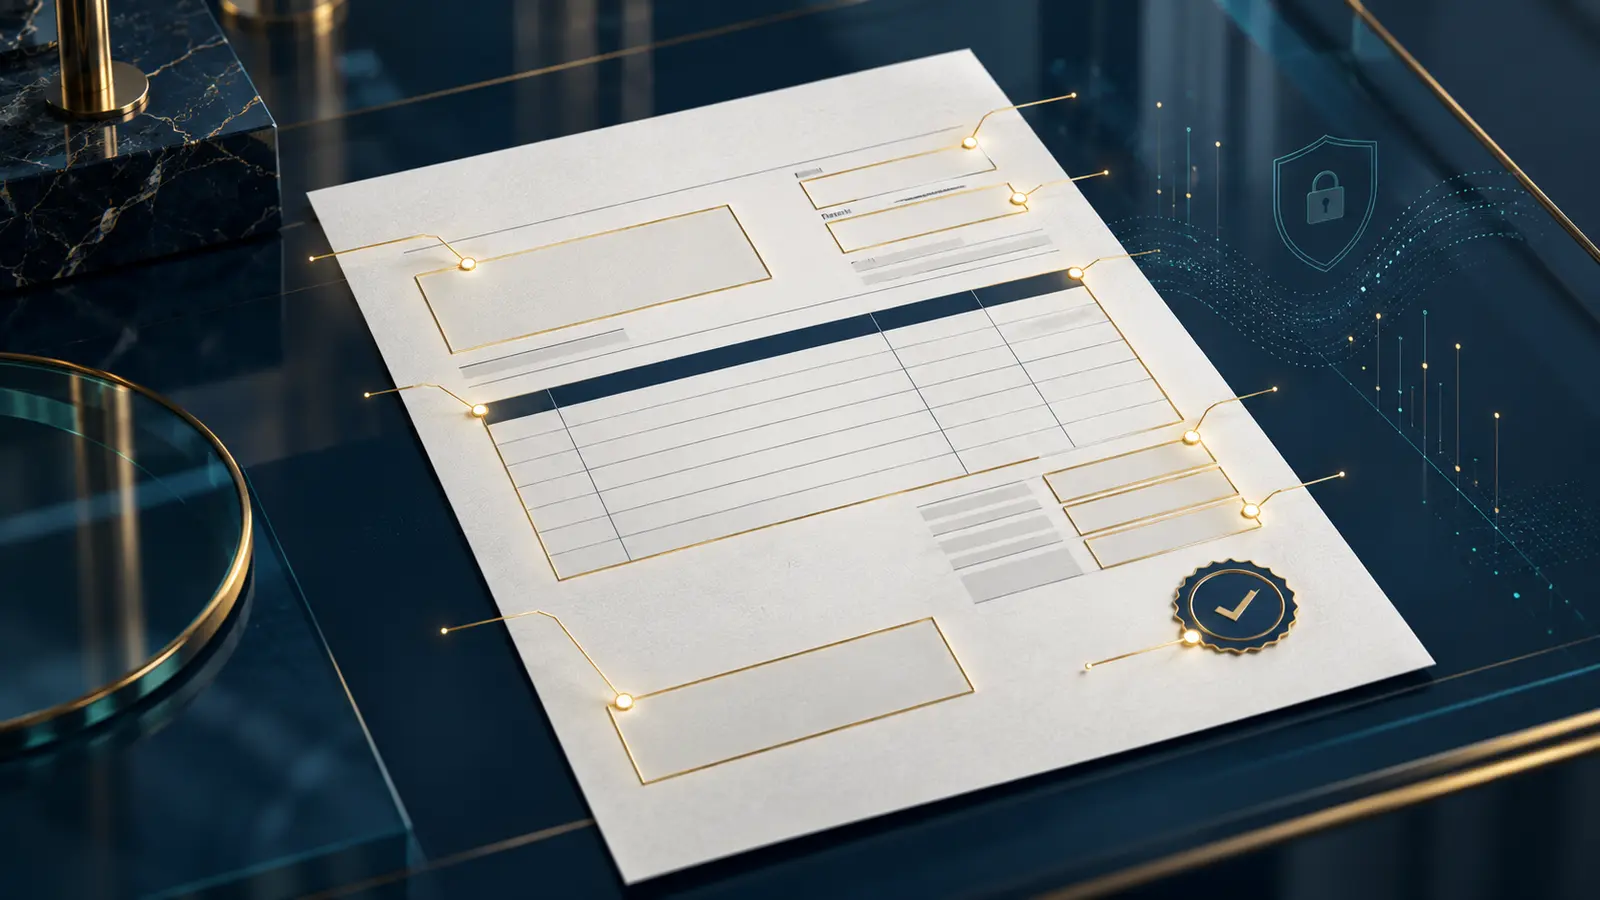
Vergi Usul Kanunu'nun 230. maddesindeki asgari bilgiler aşağıdaki tabloda özetlenmiştir. İşlemin niteliğine, KDV uygulamasına, e-belge senaryosuna veya sektörel düzenlemeye göre bunlara ek alanlar gerekebilir.
| Zorunlu alan | Ne yazılmalıdır? | Kontrol noktası |
|---|---|---|
| Tarih ve belge numarası | Faturanın düzenlenme tarihi ile seri/sıra veya elektronik belge numarası | Teslim/hizmet tarihiyle yedi günlük süre ve numara sırası uyumlu olmalı. |
| Satıcı bilgileri | Ad-soyad veya ticaret unvanı, iş adresi, bağlı olunan vergi dairesi ve vergi hesap numarası | Bilgiler vergi levhası ve ticaret siciliyle eşleşmeli. |
| Alıcı bilgileri | Ad-soyad veya ticaret unvanı, adres, varsa vergi dairesi ve vergi hesap numarası | Mükellef alıcıda VKN/TCKN ve unvan doğru kişiye ait olmalı. |
| Mal veya hizmet bilgisi | Malın veya işin türü, miktarı, birim fiyatı ve toplam tutarı | “Hizmet bedeli” gibi belirsiz ifade yerine işlemi ayırt eden açıklama kullanılmalı. |
| Teslim ve irsaliye bilgisi | Satılan malın teslim tarihi ve düzenlenmişse sevk irsaliyesi numarası | Fatura, irsaliye ve fiilî sevkiyat aynı ürünü, miktarı ve tarafı göstermeli. |
1. Fatura tarihi ve numarası
Fatura tarihi belgenin düzenlendiği günü gösterir; ödeme vadesi veya tahsilat tarihi değildir. Belge numarası birbirini izleyen düzeni korumalı, aynı numara iki farklı faturada kullanılmamalı ve iptal edilen numaranın izi sistemde saklanmalıdır. Şube veya farklı belge serileri kullanılıyorsa hangi birime ait olduğu ayırt edilebilir olmalıdır.
2. Satıcı bilgileri
Satıcının gerçek kişi olması hâlinde ad-soyad; tüzel kişi olması hâlinde tescilli ticaret unvanı yazılmalıdır. Marka adının tek başına kullanılması, faturayı düzenleyen mükellefi göstermeyebilir. İş adresi, vergi dairesi ve VKN/TCKN güncel kayıtlardan alınmalıdır. Ticaret Kanunu veya sektörel mevzuat nedeniyle MERSİS numarası, ticaret sicili numarası, internet adresi gibi ek bilgiler de gerekebilir.
3. Alıcı bilgileri
Mükellef müşterinin unvanı, adresi, vergi dairesi ve VKN/TCKN bilgisi doğru alınmalıdır. Satıcı, VUK 232'nin birinci fıkrası kapsamındaki müşterilerde ad-soyad, vergi dairesi ve hesap numarasının doğruluğundan sorumludur. Alıcının e-Fatura sistemindeki durumunu belge düzenlemeden önce kontrol etmek için E-Fatura Mükellefi Nasıl Sorgulanır? rehberinden yararlanabilirsiniz.
4. Mal veya hizmetin açıklaması
Fatura satırı, işlemin ne olduğunu sonradan anlayacak kadar açık olmalıdır. Malda ürünün adı, modeli veya ayırt edici niteliği; hizmette hizmetin türü, dönemi ve gerekiyorsa sözleşme/proje referansı yazılabilir. Miktar, ölçü birimi, birim fiyat, iskonto ve satır toplamı aritmetik olarak birbirini doğrulamalıdır.
5. Vergi ve toplam alanları
Uygulamada KDV matrahı, KDV oranı ve tutarı, varsa tevkifat, istisna kodu, ÖTV veya diğer mali yükler ile vergiler dâhil genel toplam ayrı ve anlaşılır biçimde gösterilir. KDV oranı ürün adına veya eski bir faturaya bakılarak kopyalanmamalı; teslimin niteliği, alıcının statüsü, istisna ve tevkifat şartları birlikte değerlendirilmelidir.
6. Teslim tarihi ve irsaliye numarası
Mal faturasında teslim tarihi ile sevk irsaliyesi numarası, stok hareketi ve sevkiyatla bağlantıyı kurar. Faturanın irsaliye yerine geçtiği özel uygulamalarda gerekli ibare ve eş zamanlı düzenleme şartları ayrıca kontrol edilir. Sevkiyat belgesinin kapsamı için İrsaliye Nedir? Sevk İrsaliyesi Nasıl Düzenlenir? rehberini inceleyebilirsiniz.
Fatura ne zaman düzenlenir? Yedi günlük süre nasıl uygulanır?
Genel kural, faturanın malın teslimi veya hizmetin yapıldığı tarihten itibaren azami yedi gün içinde düzenlenmesidir. Bu süre, faturayı ay sonuna kadar erteleme hakkı değildir. Teslim veya hizmet ayın son günlerine denk geldiğinde fatura izleyen ayda düzenlense bile KDV ve dönem kayıtları açısından vergiyi doğuran olayın gerçekleştiği dönem ayrıca dikkate alınır.
Hazine ve Maliye Bakanlığı; mal veya hizmetin türü, sektör, satış şekli ya da mükellefiyet türünü dikkate alarak daha kısa bir süre veya işlem anında düzenleme zorunluluğu getirebilir. Bu nedenle akaryakıt, konaklama, e-ticaret, ihracat veya özel e-belge senaryolarında yalnız genel yedi günlük kurala dayanılmamalıdır.
Önemli ayrım: Fatura tarihi, ödeme tarihi ve vade tarihi farklı kavramlardır. Peşin ödeme alınması her durumda teslimin gerçekleştiği anlamına gelmez; buna karşılık ödemenin daha sonra yapılacak olması gerçekleşmiş teslim veya hizmet için fatura düzenleme süresini uzatmaz.
e-Fatura, e-Arşiv Fatura ve kâğıt fatura farkı
Faturanın hukuki içeriği belge kanalı değiştiğinde ortadan kalkmaz. VUK 230'daki bilgiler e-Fatura ve e-Arşiv Faturada da bulunur; ayrıca GİB'in teknik kılavuzlarındaki senaryo, profil, belge tipi, para birimi, vergi kodu, elektronik imza/mali mühür, karekod ve iletim alanları uygulanır.
| Satıcı ve alıcı durumu | Genel belge türü | Dikkat |
|---|---|---|
| Her iki taraf e-Fatura kayıtlı kullanıcısı | e-Fatura | Temel, ticari, iade, ihracat veya diğer senaryo işlem türüne göre seçilir. |
| Satıcı e-Arşiv kullanıcısı, alıcı e-Fatura kayıtlı değil | e-Arşiv Fatura | Alıcının mükellef veya nihai tüketici olması iletişim ve raporlama alanlarını etkileyebilir. |
| Elektronik belge zorunluluğu bulunmayan istisnai durum | Mevzuata uygun kâğıt belge | 509 Sıra No.lu Tebliğ ve güncel geçiş hükümleri kontrol edilmeden kâğıt fatura seçilmemeli. |
2026 e-Arşiv değişikliği
Güncel 509 Sıra No.lu VUK Genel Tebliğine göre e-Arşiv uygulamasına dâhil olmayan mükelleflerin düzenleyeceği faturalar için 1 Ocak 2026'dan itibaren tutara bakılmaksızın e-Arşiv düzenine geçiş öngörülmüştür. Ticari kazancı basit usulde tespit edilenler ile işletme hesabı esasına göre defter tutanlar açısından bu “tutara bakılmaksızın” uygulama 1 Ocak 2027'de başlayacaktır.
Mükellefin defter türü, e-belge kayıt durumu ve özel sektör yükümlülüğü kontrol edilmeden belge kanalı seçilmemelidir. Güncel metne GİB'in 509 Sıra No.lu Tebliğ sayfasından ulaşılabilir.
Örnek bir faturanın kontrolü
Bir işletmenin kurumsal müşterisine 10 adet ofis sandalyesi sattığını düşünelim. Fatura satırında yalnızca “ürün” yazılması yeterli bir kontrol izi oluşturmaz. Aşağıdaki yapı, işlemi ticari belgelerle eşleştirmeyi kolaylaştırır:
| Alan | Örnek içerik | Neden önemlidir? |
|---|---|---|
| Açıklama | Ergonomik ofis sandalyesi, model X | Sipariş ve stok kartıyla eşleşir. |
| Miktar ve birim | 10 adet | Sevk edilen miktarı doğrular. |
| Birim fiyat ve iskonto | KDV hariç fiyat ve varsa satır iskontosu | Matrahın nasıl oluştuğunu gösterir. |
| Vergi | İşleme uygun KDV oranı ve tutarı | Vergi hesabını ve beyanı destekler. |
| Teslim bağlantısı | Teslim tarihi ve irsaliye numarası | Fatura ile fiilî mal hareketini bağlar. |
Faturaya IBAN, ödeme vadesi, sipariş numarası, sözleşme referansı, teslim adresi veya müşteri proje kodu eklenebilir. Bunlar işlemin takibini güçlendirir; ancak VUK'taki asgari bilgilerin yerine geçmez.
Faturada imza, kaşe ve karekod zorunlu mudur?
Kâğıt faturada VUK 231 uyarınca iş sahibinin veya adına imzaya yetkili kişinin imzası bulunur. Uygulamada kaşe kimlik bilgilerini pratik biçimde gösterebilir; fakat kaşe, zorunlu bilgilerin doğru yazılması ve yetkili imza koşulunun yerine geçmez.
Elektronik belgelerde elle atılmış imza görüntüsünden ziyade, belgenin kaynağını ve bütünlüğünü sağlayan mali mühür/elektronik imza ile GİB teknik standartları esas alınır. e-Fatura ve e-Arşiv Fatura görsellerinde karekod ve teknik kılavuzlarda tanımlanan alanların bulunması gerekir. Belgenin PDF görüntüsü kadar UBL/XML verisinin de doğru olması önemlidir.
Fatura ile sık karıştırılan belgeler
| Belge | İşlevi | Fatura yerine geçer mi? |
|---|---|---|
| Proforma fatura | Satış öncesi fiyat ve koşul teklifi | Hayır |
| Sevk irsaliyesi | Mal hareketini belgelendirir | Genel olarak hayır; irsaliyeli fatura şartları ayrıdır. |
| Banka/POS dekontu | Ödemeyi veya tahsilatı gösterir | Hayır |
| Gider pusulası | Fatura düzenlemek zorunda olmayan belirli kişilerden alımı belgeler | Yalnız kanuni kapsamındaki işlemlerde fatura hükmündedir. |
| Serbest meslek makbuzu | Serbest meslek tahsilatını belgeler | Kendi kapsamındaki işlemin belgesidir; fatura değildir. |
Hatalı fatura nasıl düzeltilir?
Fatura düzenlendikten sonra satıcı, belge üzerinde tek taraflı değişiklik yapmamalıdır. Hatanın; alıcı bilgisi, miktar, fiyat, KDV oranı, senaryo veya mükerrer düzenleme olması; belgenin e-Fatura ya da e-Arşiv olması ve alıcının belgeye itiraz edip etmediği izlenecek yöntemi değiştirir.
Uygun durumda ret, iptal talebi, ticari itiraz, iade faturası veya yeni belge düzenleme yöntemlerinden biri kullanılır. e-Arşiv belgesindeki süreç için E-Arşiv Fatura Nasıl İptal Edilir? rehberini inceleyebilirsiniz. İptal edilen belgenin numarası ve elektronik sistem kayıtları silinmemeli; işlem izi korunmalıdır.
Fatura düzenlerken sık yapılan hatalar
Ticaret unvanı yerine yalnızca marka adını yazmak
Alıcının VKN/TCKN bilgisini başka bir şube veya şirketle karıştırmak
Teslim/hizmet tarihini dikkate almadan faturayı yedi günden sonra düzenlemek
Mal veya hizmeti ayırt etmeyen genel açıklama kullanmak
Miktar × birim fiyat, iskonto, KDV ve genel toplam hesabını uzlaştırmamak
Alıcının e-Fatura kayıt durumunu kontrol etmeden e-Arşiv düzenlemek
İstisna, tevkifat, iade veya ihracat senaryosunu yanlış seçmek
İptal edilen numarayı sistemden silerek belge sırasını ve denetim izini bozmak
Banka dekontu veya sipariş formunu fatura yerine kabul etmek
Göndermeden önce fatura kontrol listesi
☐ Teslim veya hizmet tarihi ve yedi günlük süre doğrulandı.
☐ Doğru belge türü ve e-belge senaryosu seçildi.
☐ Fatura tarihi ve numarası belge sırasıyla uyumlu.
☐ Satıcı unvanı, adresi, vergi dairesi ve VKN/TCKN doğru.
☐ Alıcı unvanı/adı, adresi ve vergi bilgileri teyit edildi.
☐ Mal veya hizmet açıklaması, miktar ve ölçü birimi açık.
☐ Birim fiyat, iskonto, matrah, vergiler ve genel toplam eşleşiyor.
☐ Teslim tarihi, irsaliye ve sipariş/sözleşme bağlantısı kontrol edildi.
☐ Dövizli işlemde para birimi ve gerekiyorsa kur bilgisi açık.
☐ Belgenin elektronik iletim ve arşiv sonucu doğrulandı.
Fatura ve e-belge sürecinizi düzenli yönetin
Doğru belge türünün seçilmesi, zorunlu bilgilerin kontrolü, KDV uygulaması, muhasebe kaydı ve elektronik arşiv birlikte ele alınmalıdır. İşletmenize özel fatura ve muhasebe desteği için iletişime geçin.
Resmî kaynaklar

Bu rehberi ağınızla paylaşın
Platformunuzu seçin; başlık, bağlantı ve makale görseli paylaşıma hazır gelsin.
Bu konuda danışmanlık ister misiniz?
WhatsApp veya telefon üzerinden bize ulaşabilir, dilerseniz kısa formu doldurarak talep oluşturabilirsiniz.