İçindekiler 18 bölüm
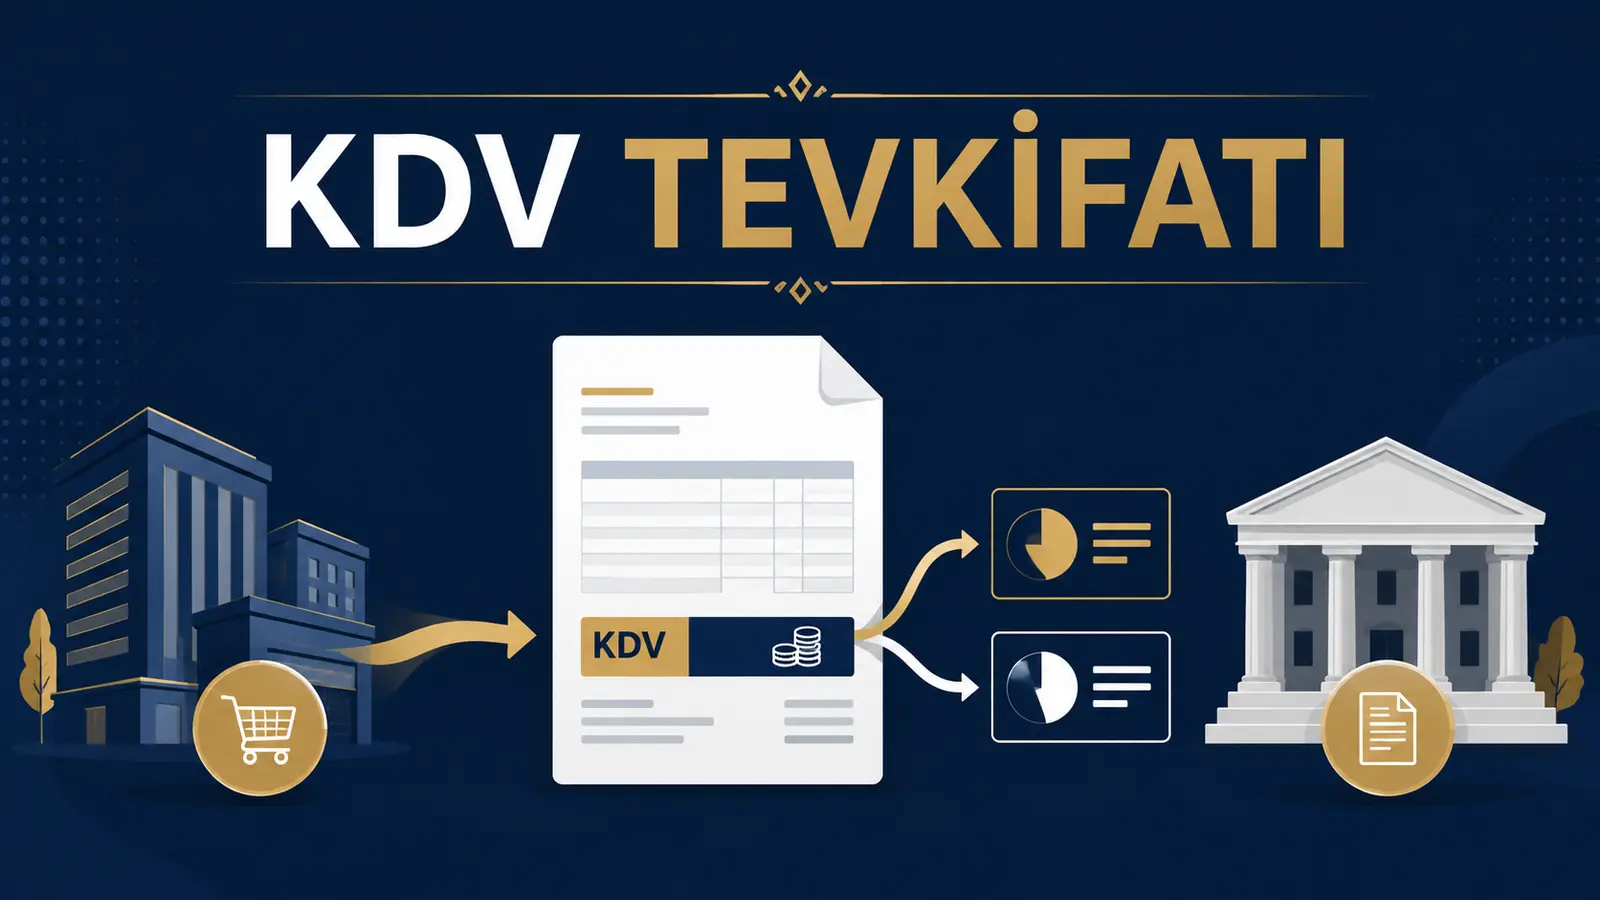
KDV tevkifatı, bir teslim veya hizmet üzerinden hesaplanan katma değer vergisinin tamamının ya da belirli bir bölümünün satıcı yerine alıcı tarafından sorumlu sıfatıyla beyan edilip ödenmesi uygulamasıdır. Verginin güvenli biçimde tahsil edilmesini amaçlar ve yalnızca mevzuatta belirtilen işlemlerde uygulanır.
Bir işlemin tevkifata tabi olup olmadığını belirlemek için hizmetin veya malın adı tek başına yeterli değildir. İşlemin kapsamı, alıcının statüsü, satıcının durumu, sözleşmenin niteliği, KDV dâhil bedel ve güncel KDV Genel Uygulama Tebliği birlikte değerlendirilmelidir.
Kısa cevap
Tam tevkifatta hesaplanan KDV’nin tamamı, kısmi tevkifatta ise Tebliğde belirlenen 2/10, 4/10, 5/10, 7/10 veya 9/10 gibi bir bölümü alıcı tarafından 2 No.lu KDV Beyannamesiyle beyan edilir. Satıcı kısmi tevkifatta KDV’nin kalan bölümünü tahsil eder ve kendi beyannamesinde gösterir.
KDV tevkifatı nedir?
KDV tevkifatı, verginin beyan ve ödeme sorumluluğunun tamamen veya kısmen işlemi yapan satıcıdan alıcıya aktarılmasıdır. Uygulamanın hukuki dayanağı Katma Değer Vergisi Kanunu’nun 9’uncu maddesi ile KDV Genel Uygulama Tebliği’dir.
Normal bir satışta satıcı, satış bedeli üzerinden hesapladığı KDV’nin tamamını müşteriden tahsil eder ve 1 No.lu KDV Beyannamesiyle beyan eder. Tevkifatlı işlemde ise alıcı, hesaplanan KDV’nin mevzuatta belirtilen bölümünü satıcıya ödemez; bu tutarı sorumlu sıfatıyla vergi dairesine beyan eder.
Tevkifat vergi indirimi değildir
Tevkifat nedeniyle hesaplanan toplam KDV azalmaz. Yalnızca KDV’nin hangi kısmının satıcı, hangi kısmının alıcı tarafından beyan edilip ödeneceği değişir.
Tam ve kısmi KDV tevkifatı arasındaki fark nedir?
| Özellik | Tam tevkifat | Kısmi tevkifat |
|---|---|---|
| Tevkif edilen KDV | Hesaplanan KDV’nin tamamı | Hesaplanan KDV’nin Tebliğde belirlenen bölümü |
| Satıcının tahsil ettiği KDV | KDV tahsil etmez. | KDV’nin tevkif edilmeyen bölümünü tahsil eder. |
| Alıcının beyanı | KDV’nin tamamını KDV-2 ile beyan eder. | Tevkif edilen kısmı KDV-2 ile beyan eder. |
| 2026 işlem sınırı | Kısmi tevkifata ilişkin yıllık sınır genel olarak uygulanmaz. | Genel olarak KDV dâhil 12.000 TL’yi aşan işlemlerde dikkate alınır. |
Tam KDV tevkifatı hangi işlemlerde uygulanır?
Tam tevkifatta hesaplanan KDV’nin tamamı alıcı tarafından beyan edilir. Başlıca uygulama alanları şunlardır:
- Türkiye’de ikametgâhı, işyeri, kanuni merkezi ve iş merkezi bulunmayan kişiler tarafından Türkiye’de yapılan veya Türkiye’de faydalanılan KDV’ye tabi hizmetler,
- Gelir Vergisi Kanunu’nun 18’inci maddesi kapsamındaki bazı serbest meslek faaliyetleri için Tebliğdeki koşulların oluştuğu işlemler,
- Kiraya verenin başka faaliyetleri nedeniyle gerçek usulde KDV mükellefi olmadığı belirli kiralama işlemleri,
- KDV mükellefi olmayan kişiler tarafından verilen belirli reklam hizmetleri,
- Tebliğde izin verilen işlemler için tarafların yazılı anlaşmayla tercih ettiği ihtiyari tam tevkifat uygulaması.
Örneğin Türkiye’de işyeri bulunmayan yabancı bir şirketten alınan ve Türkiye’de faydalanılan danışmanlık hizmeti KDV’ye tabi ise, hizmeti alan Türkiye’deki işletmenin hesaplanan KDV’nin tamamını 2 No.lu KDV Beyannamesiyle beyan etmesi gerekebilir. Hizmetin Türkiye’de faydalanılıp faydalanılmadığı ve varsa istisna hükümleri ayrıca incelenmelidir.
İhtiyari tam tevkifat nedir?
KDV Genel Uygulama Tebliği, belirli kısmi tevkifat kapsamındaki işlemlerde alıcı ve satıcının yazılı sözleşmeyle tam tevkifat uygulamasını tercih etmesine izin verir. Sözleşmenin Tebliğde belirtilen süreden önce vergi dairesine bildirilmesi ve en az bir yıllık dönemi kapsaması gerekir.
Her kısmi tevkifat işlemi ihtiyari tam tevkifata uygun değildir. Uygulanabilecek işlem türleri, bildirim zamanı ve sözleşme koşulları işlemden önce kontrol edilmelidir.
Kısmi KDV tevkifatı nedir?
Kısmi tevkifatta hesaplanan KDV’nin Tebliğde belirtilen oran kadarlık kısmı alıcı, kalan kısmı satıcı tarafından beyan edilir. Örneğin 9/10 tevkifat, hesaplanan KDV’nin onda dokuzunun alıcı tarafından tevkif edileceğini; onda birinin ise satıcıya ödeneceğini ifade eder.
Tevkifat oranı satış bedeline değil, işlem üzerinden hesaplanan KDV’ye uygulanır. Bu nedenle “9/10 tevkifat” satış bedelinin yüzde 90’ının kesileceği anlamına gelmez.
Kısmi tevkifatı kimler yapmak zorundadır?
Kısmi tevkifat uygulamasında iki temel alıcı grubu bulunur:
- KDV mükellefleri: Sadece sorumlu sıfatıyla KDV ödeyenler dışında kalan KDV mükellefleri, Tebliğde kendileri için belirtilen işlemlerde tevkifat yapar.
- Belirlenmiş alıcılar: KDV mükellefi olup olmadıklarına bakılmaksızın Tebliğde özel olarak sayılan kurum ve kuruluşlardır.
Belirlenmiş alıcılar arasında genel bütçeli idareler, belediye birlikleri, kanunla kurulmuş kamu kurumları, döner sermayeli kuruluşlar, bankalar, sigorta ve emeklilik şirketleri, kamu kurumu niteliğindeki meslek kuruluşları, vakıf üniversiteleri, mobil elektronik haberleşme işletmecileri, organize sanayi bölgeleri, borsalar, Borsa İstanbul’da işlem gören şirketler ve Tebliğde sayılan diğer kuruluşlar bulunur.
Her işlem, bütün KDV mükelleflerine yapıldığında otomatik olarak tevkifata girmez. Örneğin danışmanlık ve denetim hizmetlerinde alıcının belirlenmiş alıcı olup olmadığı özellikle önemlidir.
2026 kısmi KDV tevkifat oranları
Aşağıdaki oranlar GİB’in KDV Genel Uygulama Tebliği esas alınarak hazırladığı güncel özet tablodan alınmıştır. Oranın uygulanabilmesi için işlem açıklamasının yanında alıcı kapsamı ve diğer özel şartların da gerçekleşmesi gerekir.
Hizmetlerde tevkifat oranları
| Hizmet türü | Tevkifat oranı |
|---|---|
| Yapım işleri ve bunlarla birlikte verilen mühendislik, mimarlık ve etüt-proje hizmetleri | 4/10 |
| Etüt, plan-proje, danışmanlık, denetim ve benzeri hizmetler | 9/10 |
| Makine, teçhizat, demirbaş ve taşıtların tadil, bakım ve onarımı | 7/10 |
| Yemek servis ve organizasyon hizmetleri | 5/10 |
| İşgücü temin hizmetleri | 9/10 |
| Yapı denetim hizmetleri | 9/10 |
| Fason tekstil, konfeksiyon, çanta ve ayakkabı dikim işleri ile aracılık hizmetleri | 7/10 |
| Temizlik, çevre ve bahçe bakım hizmetleri | 9/10 |
| Yük taşımacılığı hizmetleri | 2/10 |
| Servis taşımacılığı hizmetleri | 5/10 |
| Her türlü baskı ve basım hizmetleri | 7/10 |
| Ticari reklam hizmetleri | 3/10 |
| Belirlenmiş alıcılara verilen diğer hizmetler | 5/10 |
Mal teslimlerinde tevkifat oranları
| Teslim türü | Tevkifat oranı |
|---|---|
| Külçe metal teslimleri | 7/10 |
| Bakır, çinko, alüminyum ve kurşun ürünleri | 7/10 |
| Hurda ve atık teslimleri | 7/10 |
| Belirli hurda ve atıklardan elde edilen hammadde teslimleri | 9/10 |
| Pamuk, tiftik, yün, yapağı, ham post ve deri teslimleri | 9/10 |
| Ağaç ve orman ürünleri | 5/10 |
| Demir-çelik ürünleri | 5/10 |
| Tebliğdeki diğer teslimler | 2/10 |
Oran tablosu tek başına yeterli değildir
Örneğin bir faturada “danışmanlık” yazması her alıcı için otomatik olarak 9/10 tevkifat uygulanmasını gerektirmez. Alıcının belirlenmiş alıcı olması, işlemin Tebliğdeki kapsamı ve varsa istisnalar kontrol edilmelidir. Yapım işlerinde alıcının statüsü ile Tebliğdeki proje bedeli koşulları ayrıca önem taşır.
2026 KDV tevkifat sınırı ne kadardır?
2026 yılında kısmi tevkifat kapsamındaki her bir işlemin KDV dâhil bedeli 12.000 TL’yi aşmıyorsa hesaplanan KDV genel olarak tevkifata tabi tutulmaz. KDV dâhil tutar 12.000 TL’yi aşarsa yalnızca aşan bölüm değil, işlemin tamamı üzerinden tevkifat uygulanır.
- KDV dâhil 12.000 TL: Sınır aşılmadığı için kısmi tevkifat uygulanmaz.
- KDV dâhil 12.001 TL: Diğer koşullar da varsa tutarın tamamı üzerinden tevkifat uygulanır.
Bu sınır Vergi Usul Kanunu’nun 232’nci maddesine göre her yıl belirlenen fatura düzenleme sınırına bağlıdır. Dolayısıyla sonraki yıllarda yeniden doğrulanmalıdır.
Tevkifat sınırını aşmamak için fatura bölünebilir mi?
Hayır. Aynı işleme ait bedelin tevkifat sınırının altında kalacak şekilde parçalara ayrılması mümkün değildir. İşlem bedelinin sözleşme, sipariş, hakediş ve ekonomik bütünlük dikkate alınarak değerlendirilmesi gerekir.
Birden fazla teslim veya hizmet gerçekten birbirinden bağımsızsa her işlem kendi koşullarıyla incelenebilir. Ancak tek bir işin yapay biçimde farklı faturalara bölünmesi tevkifat sorumluluğunu ortadan kaldırmaz.
KDV tevkifatı nasıl hesaplanır?
Hesaplama sırası şöyledir:
- KDV hariç işlem bedeli belirlenir.
- İşleme uygulanacak KDV oranıyla hesaplanan KDV bulunur.
- Hesaplanan KDV, ilgili tevkifat oranıyla çarpılır.
- Tevkif edilen tutar alıcı tarafından KDV-2 ile beyan edilir.
- KDV’nin kalan bölümü satıcıya ödenir.
Tevkif edilen KDV = Hesaplanan KDV × Tevkifat oranı
Satıcıya ödenecek tutar = Matrah + Tevkif edilmeyen KDV
9/10 KDV tevkifatı hesaplama örneği
Tevkifat şartlarını sağlayan 100.000 TL tutarındaki temizlik hizmetine genel oranda KDV uygulandığını varsayalım:
| Hizmet bedeli | 100.000 TL |
| Hesaplanan KDV (%20) | 20.000 TL |
| Tevkifat oranı | 9/10 |
| Alıcının tevkif edeceği KDV | 18.000 TL |
| Satıcıya ödenecek KDV | 2.000 TL |
| Fatura toplamı | 120.000 TL |
| Tevkifat sonrası satıcıya ödenecek tutar | 102.000 TL |
Alıcı 18.000 TL’yi sorumlu sıfatıyla beyan eder. Satıcı ise işlem matrahını ve tevkifat bilgilerini kendi KDV beyannamesinde göstererek KDV’nin tevkif edilmeyen 2.000 TL’lik bölümünü beyan eder.
Tevkifatlı faturada hangi bilgiler bulunmalıdır?
Tevkifatlı faturada normal fatura bilgilerinin yanında işlemin doğru hesaplanmasını sağlayan şu unsurlar bulunmalıdır:
- İşlem bedeli ve uygulanan KDV oranı,
- Hesaplanan toplam KDV,
- İşleme uygun tevkifat kodu ve oranı,
- Alıcı tarafından tevkif edilecek KDV,
- Tevkifat dâhil toplam tutar,
- Tevkifattan sonra satıcıdan tahsil edilecek tutar.
E-Fatura veya e-Arşiv Fatura düzenlenirken muhasebe yazılımındaki işlem türü kodunun yalnızca hizmet adına bakılarak seçilmemesi gerekir. Yanlış tevkifat kodu, oran doğru görünse bile beyanname eşleşmelerinde ve KDV iade sürecinde sorun oluşturabilir.
Tevkif edilen KDV nasıl beyan edilir ve ödenir?
Alıcı tarafından tevkif edilen KDV, işlemin gerçekleştiği vergilendirme dönemini takip eden ayın 25’inci günü saat 23.59’a kadar 2 No.lu KDV Beyannamesiyle beyan edilir. Tahakkuk eden vergi de beyanname verilen ayın 25’inci günü akşamına kadar ödenir.
Genel tevkifat uygulamasında, tevkifata tabi işlem bulunmayan dönemler için yalnızca bu nedenle boş KDV-2 beyannamesi verilmez. Ancak mükellefin diğer sorumlu sıfatıyla beyan yükümlülükleri ayrıca değerlendirilmelidir.
KDV indirimi ödeme şartına bağlıdır
Alıcı tarafından KDV-2 ile beyan edilen vergi, ödendiği vergilendirme dönemine ilişkin 1 No.lu KDV Beyannamesinde indirim konusu yapılabilir. Aynı döneme ait KDV-2 süresinde beyan edilip süresinde ödenirse ilgili dönemin KDV-1 beyannamesinde indirim yapılabilir. Geç ödenen kısım ise ödemenin gerçekleştiği dönemde dikkate alınır.
KDV tevkifatı ile stopaj aynı mıdır?
Hayır. Her iki uygulamada da verginin kaynakta kesilmesi söz konusu olsa da verginin türü ve hesaplama yöntemi farklıdır:
- KDV tevkifatı: Teslim veya hizmet üzerinden hesaplanan katma değer vergisinin tamamının ya da bir bölümünün alıcı tarafından beyan edilmesidir.
- Stopaj: Gelir veya kurumlar vergisine mahsuben yapılan vergi kesintisidir. Kira, ücret ve serbest meslek ödemeleri gibi farklı işlemlerde uygulanabilir.
Aynı işlemde koşulları oluştuğunda hem gelir vergisi veya kurumlar vergisi stopajı hem de KDV tevkifatı gündeme gelebilir. Ayrıntılı karşılaştırma için Stopaj Nedir? rehberini inceleyebilirsiniz.
KDV tevkifatında alıcının ve satıcının sorumlulukları
| Satıcının kontrolleri | Alıcının kontrolleri |
|---|---|
| İşlemin tevkifat kapsamını belirlemek | Kendi alıcı statüsünü ve sorumluluğunu doğrulamak |
| Doğru tevkifat kodu ve oranıyla fatura düzenlemek | Fatura kodu, oranı ve hesaplamayı kontrol etmek |
| Tevkif edilmeyen KDV’yi KDV-1’de göstermek | Tevkif edilen KDV’yi süresinde KDV-2 ile beyan edip ödemek |
| İade talebi varsa gerekli kayıt ve belgeleri hazırlamak | İndirim için ödeme şartını ve doğru dönemi takip etmek |
Tevkifat yapılması gerektiği halde yapılmaması durumunda vergi aslı, vergi ziyaı cezası ve gecikme faizi bakımından alıcının sorumluluğu doğabilir. Satıcının vergiyi beyan etmiş veya ödemiş olması, olayın niteliğine göre vergi aslının takibini etkileyebilse de alıcının tevkifat ve beyan yükümlülüğünü kendiliğinden ortadan kaldırmaz.
KDV tevkifatından doğan iade nasıl alınır?
Kısmi tevkifat uygulanan işlemi gerçekleştiren satıcı, Tebliğdeki koşulların oluşması halinde tevkif edilen KDV nedeniyle iade talebinde bulunabilir. İade talebi mahsuben veya işlemin türüne ve tutarına göre nakden gerçekleştirilebilir.
İade edilebilecek tutar, ilgili işlem nedeniyle alıcı tarafından tevkif edilen KDV’yi aşamaz. İade yöntemi; işlem türüne, vergi inceleme raporu veya YMM raporu aranıp aranmadığına, teminat durumuna ve GİB kontrol raporlarına göre değişebilir.
İade, fiyat farkı ve iptal işlemlerinde düzeltme
Tevkifatlı bir faturaya konu malın iade edilmesi, hizmet bedelinin değişmesi veya sonradan fiyat farkı oluşması durumunda düzeltme işlemi normal faturadan farklı yürütülebilir.
Genel olarak düzeltme, KDV’nin satıcı tarafından beyan edilen tevkifata tabi tutulmamış bölümü üzerinden gerçekleştirilir. Alıcı tarafından tevkif edilip beyan edilen tutarın düzeltilmesi gereken durumlarda ise KDV Genel Uygulama Tebliği’ndeki özel prosedür izlenmelidir.
İade veya fiyat farkı belgesi düzenlenmeden önce ilk faturanın tevkifat kodu, oranı, beyan dönemi ve KDV-2 ödeme durumu kontrol edilmelidir.
Tevkifat oranından emin değil misiniz?
İşlemin kapsamı, alıcının statüsü, tevkifat kodu, fatura hesabı ve KDV-2 beyan süreci için profesyonel destek alabilirsiniz.
KDV tevkifatında sık yapılan hatalar
- Yalnızca faturadaki hizmet adına bakarak oran seçmek,
- Alıcının KDV mükellefi veya belirlenmiş alıcı statüsünü kontrol etmemek,
- Tevkifat oranını hesaplanan KDV yerine satış bedeline uygulamak,
- 2026 sınırını KDV hariç tutar üzerinden değerlendirmek,
- Aynı işlemi tevkifat sınırının altında kalacak biçimde faturalara bölmek,
- Yanlış e-Fatura tevkifat kodu kullanmak,
- KDV-2 beyannamesini verip tahakkuk eden vergiyi süresinde ödememek,
- Ödenmeyen KDV-2 tutarını erken dönemde indirim konusu yapmak,
- Tam tevkifat ile kısmi tevkifat kurallarını birbirine karıştırmak,
- İade ve fiyat farkı belgelerinde ilk faturanın tevkifatını dikkate almamak.
Doğru KDV tevkifatı için kontrol listesi
Teslim veya hizmet KDV’ye tabi mi?
İşlem tam ya da kısmi tevkifat kapsamındaki tanımlardan birine giriyor mu?
Alıcı hangi tevkifat sorumlusu grubunda bulunuyor?
KDV dâhil işlem bedeli 2026 sınırını aşıyor mu?
Doğru işlem türü kodu ve tevkifat oranı seçildi mi?
Fatura yapay şekilde bölünmüş bir işlemin parçası mı?
KDV-1 ve KDV-2 kayıtları birbiriyle uyumlu mu?
Tevkif edilen KDV süresinde ödendi mi?
İade veya düzeltme gerektiren bir durum var mı?
KDV tevkifatında mali müşavir desteği
KDV tevkifatı oranları yalnızca bir hesaplama tablosundan ibaret değildir. Alıcının statüsü, işlemin Tebliğdeki tanımı, sözleşme kapsamı, fatura sınırı, e-belge kodu, beyan dönemi ve iade hakkı birlikte değerlendirilmelidir.
Vergi Danışmanlığı ve Vergi Planlaması kapsamında tevkifat kapsamının belirlenmesi, fatura ve beyanname kontrolleri ile KDV risklerinin değerlendirilmesi için destek alınabilir.
Her işletmenin sözleşmeleri, müşteri profili ve işlem yapısı farklıdır. Özellikle yüksek tutarlı, karma nitelikli veya farklı dönemlere yayılan işlemlerde uygulama işletmeye özel olarak mali müşavir tarafından incelenmelidir.
Resmî kaynaklar: Gelir İdaresi Başkanlığı KDV Genel Uygulama Tebliği, kısmi tevkifat oranları tablosu, 2026 fatura düzenleme sınırı ve beyanname verme ve ödeme süreleri. Bilgiler 11 Ağustos 2026 tarihinde kontrol edilmiştir.

Bu rehberi ağınızla paylaşın
Platformunuzu seçin; başlık, bağlantı ve makale görseli paylaşıma hazır gelsin.
Bu konuda danışmanlık ister misiniz?
WhatsApp veya telefon üzerinden bize ulaşabilir, dilerseniz kısa formu doldurarak talep oluşturabilirsiniz.